BI Siapkan Likuiditas Rp118 Triliun untuk Dorong Pembiayaan Perumahan
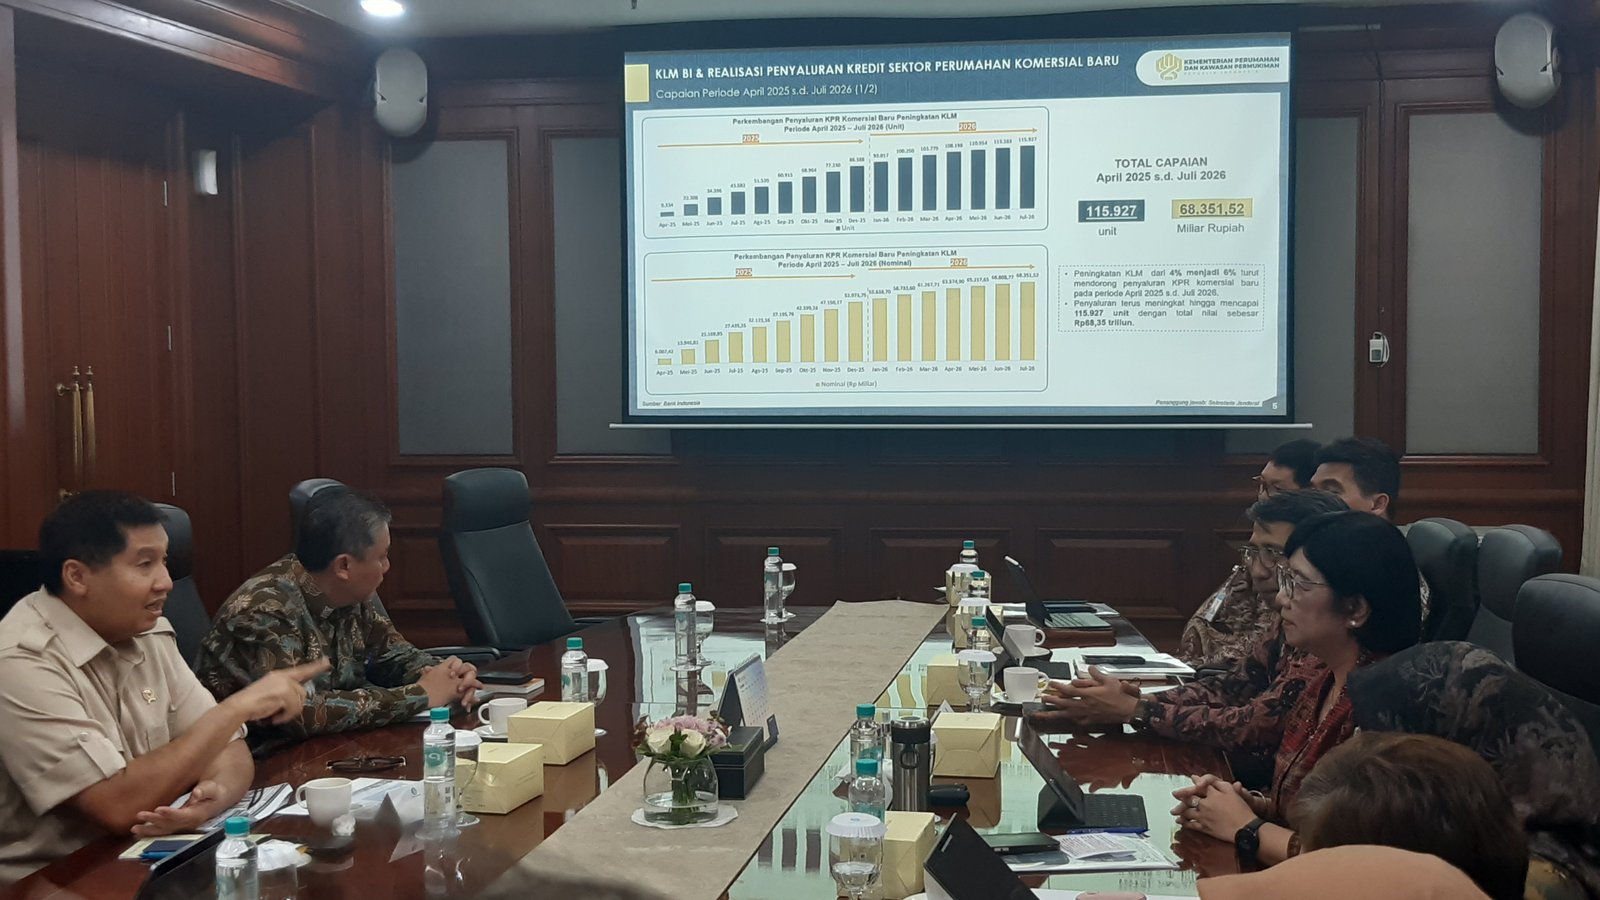
Bank Indonesia (BI) siapkan likuiditas sebesar Rp118 triliun untuk dorong pembiayaan program perumahan yang dicanangkan Presiden Prabowo Subianto.--Landbank.co.id
Jakarta, landbank.co.id - Bank Indonesia (BI) memperkuat dukungan terhadap program perumahan Presiden Prabowo Subianto dengan menjaga ketersediaan likuiditas perbankan sekaligus mendorong pembiayaan yang lebih mudah diakses masyarakat.
Komitmen tersebut disampaikan Gubernur BI Destry Damayanti dalam pertemuan khusus bersama Kementerian Perumahan dan Kawasan Permukiman (PKP) yang berlangsung Jumat, 2 Oktober 2026.
Dalam pertemuan tersebut, Kementerian PKP dan BI membahas sinergi kebijakan moneter dan pemerintah untuk mempercepat program perumahan.
"Kita membicarakan terkait dengan bagaimana sinergi yang perlu kita lakukan antara Bank Indonesia dengan pemerintah dalam rangka mendukung program pemerintah, khususnya di perumahan," ucap Destry dalam pertemuan dengan Kementerian PKP, Jumat, 2 Oktober 2026.
Destry mengatakan BI memiliki sejumlah instrumen kebijakan yang dapat dimanfaatkan untuk memperkuat pembiayaan sektor perumahan. Salah satunya melalui Kebijakan Insentif Likuiditas Makroprudensial (KLM), yang memberikan insentif likuiditas kepada perbankan untuk mendorong penyaluran kredit atau pembiayaan ke sektor prioritas.
BI memperkuat KLM mulai 1 September 2026, termasuk dengan penyesuaian skema insentif bagi sektor konstruksi, real estate, dan perumahan.
Dalam pertemuan dengan Menteri PKP Maruarar Sirait, Destry mengungkapkan bahwa sektor perumahan, real estate, dan konstruksi memperoleh plafon KLM sebesar 1,4% dari total Dana Pihak Ketiga (DPK).
Hingga September 2026, pemanfaatannya telah mencapai sekitar 1,32%. Dengan demikian, masih terdapat ruang sekitar 0,08% yang dapat dioptimalkan untuk mendorong pembiayaan sektor perumahan.
"September 2026 ini kami mengeluarkan kebijakan Likuiditas Makroprudensial atau KLM di mana sektor perumahan, real estate, dan konstruksi itu mendapatkan plafonnya sebenarnya 1,4% dari total DPK. Nah, yang terealisir ini sekitar 1,32%. Jadi sebenarnya masih ada 0,08% yang masih bisa dioptimalkan, Pak Menteri," tegas Destry.
Menurut Destry, pemanfaatan KLM tersebut telah memberikan tambahan likuiditas yang cukup besar kepada perbankan.
"Porsi KLM setara 1,32% yang telah terealisasi, perbankan telah memperoleh likuiditas tambahan sekitar Rp118 triliun per September 2026, dari hasil pengurangan giro wajib minimum (GWM) ke Bank Indonesia. Total bank yang menerima insentif itu mencapai 111 bank," ujar Destry.
Tambahan likuiditas tersebut diharapkan dapat memperkuat kemampuan perbankan dalam menyalurkan kredit kepada sektor-sektor prioritas, termasuk perumahan.
Destry menjelaskan, dampak KLM terlihat dari dukungan terhadap pangsa kredit atau pembiayaan di sektor konstruksi, real estate, dan perumahan.
"Dan dampak dari KLM tentunya mendukung pangsa kredit ataupun pembiayaan di sektor KLM perumahan, real estate, dan konstruksi, konstruksi yang masing-masing sebesar 18,76% dan ini setara dengan 18,9% dari total kredit perbankan pada Agustus 2026. Itu kebijakan pertama yang terkait dengan KLM untuk sektor perumahan," tutur Destry.
Selain KLM, BI juga mempertahankan kebijakan makroprudensial yang memberikan ruang bagi perbankan untuk menyalurkan pembiayaan properti dengan rasio Loan to Value (LTV) hingga 100%.
Kebijakan tersebut berlaku untuk kredit properti sesuai dengan persyaratan yang ditetapkan BI. Untuk bank yang memenuhi persyaratan kualitas kredit, batas LTV rumah tapak dan rumah susun dapat mencapai 100%. Kebijakan tersebut diperpanjang hingga 31 Desember 2026.
"Di mana artinya nilai kredit sebenarnya bisa diberikan oleh bank itu bisa mencapai 100% dari agunannya. Dan kalau perumahan ini kan relatif aman ya, karena ada rumahnya, sebagai jaminan," papar Destry.
Dengan kebijakan tersebut, BI memberikan ruang kepada perbankan untuk mempertahankan pembiayaan properti dengan kebutuhan uang muka yang lebih ringan, sesuai dengan ketentuan dan penilaian risiko masing-masing bank.
Dukungan BI terhadap sektor perumahan juga dilakukan melalui Rasio Pembiayaan Inklusif Makroprudensial (RPIM).
Melalui kebijakan tersebut, BI mendorong perbankan meningkatkan penyaluran pembiayaan kepada kelompok masyarakat yang membutuhkan akses pembiayaan, termasuk masyarakat berpenghasilan rendah.
"Jadi kalau tahun 2023 baru sekitar 27,8%, di tahun 2025 rasio ini meningkat menjadi 29%. Dan tentu nanti kita akan lihat lagi lebih dalam untuk posisi yang terakhir di 2026," pungkas Destry.
(*)
- Share: